Типове регионални профили 2014: клъстеризация според социално-икономическото състояние и развитие на областите
д-р Александър Цветков, „Региостат”
Увод
Целта на формирането на клъстери от области е да се откроят и анализират специфични типове регионални профили. Областите, които влизат в състава на даден клъстер, са достатъчно подобни помежду си и различаващи се от останалите.
За формирането на типовете регионални профили (клъстери) са използвани всички показатели, характеризиращи социално-икономическото състояние и развитие на областите. Методът за образуване на клъстерите е невронни мрежи.
Типовете регионални профили е възможно да се използват за идентифициране на комплексни положителни или отрицателни явления, за разкриване и анализ на причините, породили тези явления, за формулиране на общи или секторни политики за даден тип регионален профил и други.
Резултати
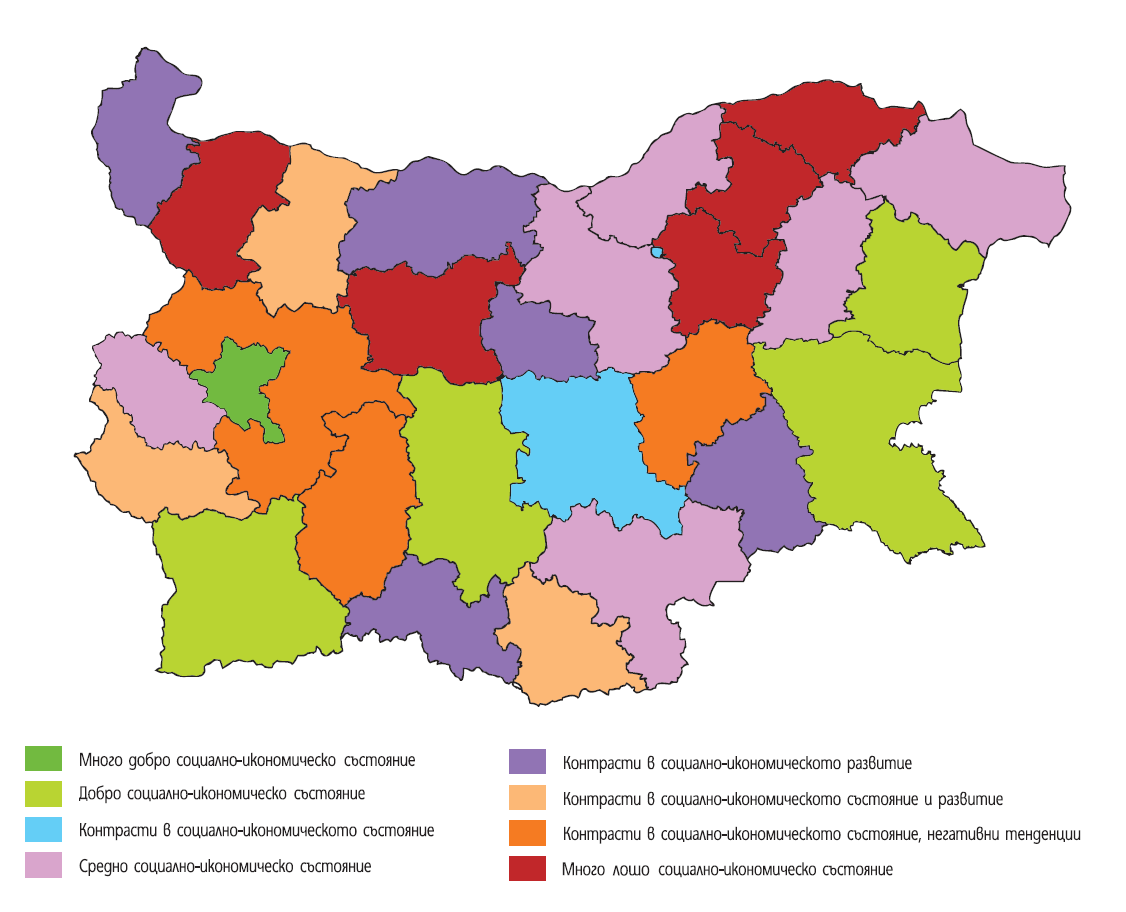
Въз основа на използваните статистически данни и на проведените през 2014 г. изследвания са идентифицирани осем типа регионални профили. Въпреки че броят на клъстерите е еднакъв с този от предходната година, в състава им има различия. Изключение прави единствено клъстерът, в чийто състав влиза само област София (столица), който се запазва като такъв и през трите години от наблюдавания период.
В резултат на комплексната обработката на всички индикатори, описани в методиката на изследването, се обособиха следните групи области с различно социално-иконимическо състояние и развитие:
Много добро социално-икономическо състояние: София (столица)
 Област София (столица) за поредна година образува отделен клъстер. Този клъстер силно се отличава от останалите, тъй като областта е най-развитата в социално-икономическо отношение.
Икономиката на област София (столица) е най-развитата в сравнение с всички останали области в страната. Областта за поредна година е с най-голям БВП на човек от населението. Разликата между нея и следващите я области е много голяма – през 2011 г., втората след нея (област София), е с два пъти по-малък БВП на човек от населението.
По отношение на пазара на труда област София (столица) е и с най-високата заетост, с едно от най-ниските равнища на безработица и с най-високи доходи на лице от домакинство.
Областта се отличава от останалите и според протичащите демографски процеси. Естественият прираст, както и в цялата страна, е отрицателен, но с най-малка стойност (минус 1,5‰ през 2013 година). От друга страна, София (столица) е една от малкото области с постоянна тенденция на имиграция и съответно с най-голям положителен механичен прираст на населението: 7,1‰ през 2013 година.
София (столица) обаче е с най-лоши тенденции в социалната сфера и околната среда и с най-лошата среда за развитие на бизнес. Последното се дължи основно на данъчната ставка за годишния патентен данък за търговия на дребно до 100 кв. м нетна търговска площ. Той е най-високият за цялата страна – 20 лв. за 2013 г., и превишава два пъти средния данък в страната.
Добро социално-икономическо състояние: Благоевград, Бургас, Варна и Пловдив
 Тези четири области формират ядрото на клъстера през трите години на изследването. Към този клъстер през предходната година беше присъединена и област Русе, но през настоящата година тя отново отпада от състава му.
Демографското състояние на клъстера е по-добро от това на останалите области, с изключение на София (столица). В областите Варна и Пловдив демографските тенденции са сред най-добрите за страната. Благоевград, Варна и Бургас са и с най-добрата възрастова структура на населението след София (столица). Коефициентите на възрастова зависимост 65+ към 15-64 години за тези области са съответно 24,7%, 25,2% и 25,5% при 29,3% средно за страната.
Икономиката на клъстера е силно развита (позиционира се веднага след София (столица). Областите Благоевград, Пловдив и Бургас са с по-добро равнище на заетостта от това за страната, като през 2013 г. коефициентът на заетост за водещата област – Благоевград, е с 4,5 процентни пункта повече от средния за страната (46,9%).
Контрасти в социално-икономическото състояние: Стара Загора
 Клъстерът съдържа само една област – Стара Загора.
Определящо за областта е най-лошото състояние на околната среда сред всички области в страната. Емисиите на въглероден двуокис в атмосферата в област Стара Загора са 3,3 пъти повече от втората област по този показател (Варна) и 12 пъти повече от средните за страната.
В останалите сфери се наблюдават контрасти. Състоянието на икономиката ѝ я нарежда веднага след Варна, но тенденциите на развитие са негативни. Областта е с относително добро състояние на здравеопазването, инфраструктурата, данъците и администрацията.
Средно социално-икономическо състояние: Шумен, Велико Търново, Русе, Добрич, Перник и Хасково
 Социално-икономическото състояние на областите в клъстера им отрежда позиция, която е близка, но под средната за страната.
Икономиките на областите в клъстера са под средното равнище за страната. Същото се отнася и до демографското им състояние.
За всички области в клъстера се наблюдават положителни тенденции в околната среда. Същото се отнася и до развитието на бизнес средата по отношение на местните данъци и административните услуги (с изключение на област Шумен) и инфраструктурата (без област Велико Търново). Състоянието на здравеопазването не е добро, а тенденциите са негативни.
Контрасти в социално-икономическото развитие: Смолян, Габрово, Видин, Ямбол и Плевен
 За областите в клъстера са характерни контрасти в развитието. За дадени аспекти на социално-икономическото развитие клъстерът е сред водещите в страната, а за други – на едно от последните места.
Всички пет области са с добри тенденции в икономиката (особено област Ямбол). Относително добре се развива и образователната среда. Но демографското развитие на областите в клъстера е едно от най-влошените сред всички области.
Област Ямбол е с най-добра динамика на икономиката спрямо всички области в страната. Положителни са също и тенденциите в областите Плевен и Габрово. Ямбол е с най-голямо увеличение на доходите на лице от домакинство в номинално изражение през 2013 г. – 20% при средно за страната 11%.
Влошаването на възрастовата структура на населението в областите Смолян и Видин е най-силно в сравнение с останалите области в страната. То се изразява в нарастване на коефициента на възрастова зависимост (съотношението между броя на населението на 65 и повече години към този на населението до 14 години) съответно с 1,5 и 2 процентни пункта през 2013 г. при средно 0,8 за страната. Област Габрово е със силно влошена демографска ситуация и развитие.
Контрасти в социално-икономическото състояние и развитие: Кюстендил, Враца и Кърджали
 За трите области в клъстера са характерни контрасти както по отношение на социално-икономическото им състояние, така и по отношение на тенденциите в развитието им.
От една страна, областите в клъстера са с най-добри тенденции в образователната среда и с относително привлекателна бизнес среда (данъци и администрация), а от друга, с едни от най-слабите икономики и с най-негативното икономическо развитие.
Трите области в клъстера са сред петте с най-добри тенденции в образованието от всички области в страната. Средната оценка на матурата по български език и литература през 2014 г. в област Кърджали е най-висока – 4,71, при среден успех в страната 4,32.
Областите Кюстендил и Кърджали са водещи в развитието на инфраструктурата в страната. По темп на нарастване на относителния дял на домакинствата с достъп до интернет двете области са сред първите три. За област Кюстендил увеличението е с 20,7% само за една година – от 31,7% през 2012 г. на 52,4% през 2013 година. Областта е и на първо място по нарастване на относителния дял на лицата на възраст от 16 до 74 години, използвали интернет през последните 12 месеца – от 38,8% до 50,9% за една година.
Областите Кърджали и Кюстендил са двете с най-малък обем на инвестициите, измерени чрез разходите за придобиване на дългосрочни материални активи (хил. лв.) на 1000 души от населението – около 3,5 пъти по-малко от тези за страната и повече от осем пъти по-малко от водещата област – София (столица) за 2012 година.
Контрасти в социално-икономическото състояние, негативни тенденции: Сливен, Пазарджик и София
 Характерни за клъстера са негативни тенденции в сфери като инфраструктура (най-лошо развитие за страната) и категорията „Данъци и администрация”. Инфраструктурата не само е в лошо състояние, но и се развива в негативна посока. Състоянието на образователната и социалната среда също не е добро.
От друга страна, област София е в добро икономическо състояние. Много добро е състоянието на околната среда в областите София и Сливен.
Влошаването на качеството на пътната настилка в област София се характеризира с втория най-бърз темп за цялата страна, като делът на пътната настилка в добро състояние намалява от 36% през 2012 г. на 29% през 2013 година. Две от областите в клъстера са съответно последна и предпоследна по динамика на относителния дял на домакинствата с достъп до интернет, като бележат намаление от 49% през 2012 г. до 44% през 2013 г. за София и от 40% на 36% за Пазарджик при увеличение за страната от 51% на 54% за същия период.
Трябва да се посочи, че област София е на второ място по БВП на човек от населението след София (столица), но следва да се има предвид, че този показател е два пъти по-малък от този на последната през 2011 година. Областта е и една от четирите с най-ниска безработица през 2013 година.
Много лошо социално-икономическо състояние: Разград, Силистра, Търговище, Ловеч и Монтана
 Клъстерът е съставен от областите Разград, Силистра, Търговище, Ловеч и Монтана. През 2013 г. по-лошо демографско развитие от област Силистра има само област Смолян. Област Монтана е на предпоследно място по естествен прираст през 2013 година. Област Разград е сред петте най-бързо обезлюдяващи се области през същата година.
Състоянието на икономиката на областите в клъстера също се характеризира с едни от най-влошените показатели – Силистра и Монтана са с най-слабо развити икономика. По-висока безработица от областите Силистра и Разград е регистрирана само в област Шумен. Област Силистра е с най-ниската заетост (37,1% коефициент на заетост през 2013 година). С много ниска степен на заетост са и областите Ловеч, Търговище и Монтана.
В тези области състоянието на образователната среда, на инфраструктурата и на здравеопазването също много лошо. Областите Търговище, Ловеч и Монтана са с най-негативно състояние на инфраструктурата, по-неблагоприятна образователна среда от област Търговище има само Сливен, а по-лошо здравеопазване от Силистра, Разград и Търговище има само област Шумен.
Обобщение
В резултат на получената клъстеризация за социално-икономическото състояние и развитие на областите може да се направи следното обобщение:
1. Област София (столица) значително се отличава от всички останали области в страната. През целия период на изследване на регионалните профили тя се отделя самостоятелен клъстер, като различията между нея и останалите области не намаляват.
2. Клъстерът с области в лошо социално-икономическо състояние проявява тенденция да увеличава състава си: през 2012 г. към него принадлежаха само две области – Разград и Силистра, през 2013 г. те са три, а през 2014 г. – пет области.
3. Обхватът на профилите, характеризиращи се с лошо социално-икономическо състояние или с негативни тенденции на развитие, остава много по-широк, отколкото на тези с добри тенденции.
4. Най-добре развитите области след София (столица) продължават да са Варна, Бургас, Пловдив и Благоевград.
Последни новини
Търсенето на труд се охлажда, но недостигът на кадри остава висок 06.11.2026
Проучването на Агенцията по заетостта за търсенето на труд през 2026 г. очертава постепенно охлаждане на пазара на труд....
Достъпът до лекари-специалисти става все по-неравномерен 26.10.2026
Достъпът до лекари-специалисти е един от ключовите показатели за състоянието на регионалните здравни системи. Поради...